Notícias e Negócios
Nota fiscal de IBS e CBS na locação de bens imóveis: o que muda a partir de dezembro
Com a medida válida a partir de 1º de dezembro de 2026, o locador deverá avaliar a forma de emissão com base no contrato celebrado, bem como a viabilidade e os benefícios da adoção do regime especial de locação
Assuntos
Com a publicação do Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, ficou instituída a obrigatoriedade de emissão da Nota Fiscal de Serviços Eletrônica (NFS-e), a partir de 1º de dezembro de 2026, para as operações de locação, cessão onerosa e arrendamento de bens imóveis, bem como a obrigatoriedade de emissão da NF-e ABI (modelo 77) para alienações de imóveis a partir da mesma data. A partir de dezembro, portanto, toda operação de locação realizada por contribuinte do IBS e da CBS no regime regular passará a ser documentada eletronicamente, ainda que a incidência efetiva desses tributos ocorra somente a partir de 2027.
Base de cálculo e impactos nos contratos
Nesse contexto, é importante que locador e locatário avaliem seus contratos para entender como a operação será formalizada e como a contraprestação será calculada sob a nova realidade tributária. De modo geral, a Lei Complementar nº 214/2025 (LC 214/25) determina que a base de cálculo desses tributos é o valor da operação, que compreende tudo aquilo que é cobrado pelo fornecedor (no caso, o locador), incluindo juros, multas, acréscimos, encargos e variações monetárias decorrentes do contrato.
No caso específico da locação, cessão onerosa ou arrendamento de bens imóveis, a base de cálculo será, portanto, o valor do aluguel e das demais contraprestações devidas pelo locatário.
Não integram a base de cálculo, contudo, os tributos e emolumentos incidentes sobre o imóvel (como o IPTU) nem as despesas de condomínio. Vale lembrar que o IBS e a CBS são tributos calculados “por fora”, de modo que o montante do próprio IBS e da própria CBS não integra a sua base de cálculo.
Caso o contrato não contenha previsão específica sobre o tratamento dos novos tributos, podem surgir dúvidas quanto à correta interpretação da norma e ao cálculo dos tributos. Uma leitura possível é a de que o valor do IBS e da CBS seria adicionado ao valor da locação e repassado ao locatário. Nessa hipótese, embora o contribuinte seja o locador, o ônus econômico do tributo acabaria sendo suportado pelo locatário – que, a depender da sua natureza e da operação específica, estaria sujeito à tomada de crédito do valor recolhido, neutralizando o custo adicional da operação. Também são esperadas discussões negociais sobre o repasse integral ou parcial desse valor, a depender das características das partes e das condições da negociação.
Essas discussões são relevantes e devem ser levadas em consideração ainda neste ano, tendo em vista o início da emissão das notas fiscais em 1º de dezembro de 2026 e o destaque do IBS e da CBS nesses documentos a partir de janeiro de 2027. A depender do resultado das negociações entre as partes, pode ser necessária a revisão dos contratos vigentes para adequar o valor das notas fiscais à nova realidade da operação.
Regime especial para contratos anteriores à LC 214/25
Outro ponto que merece atenção é a possibilidade de adoção do regime especial previsto pela LC 214/25 para contratos de locação, cessão onerosa ou arrendamento firmados por prazo determinado antes da sua publicação.
Nesse regime, o contribuinte pode optar pelo recolhimento do IBS e da CBS à alíquota de 3,65% sobre a receita bruta recebida pelo prazo do contrato, sem a possibilidade de tomada de créditos em relação às operações vinculadas ao imóvel (tratamento tributário similar ao aplicável hoje no regime cumulativo do PIS e da COFINS).
Os requisitos para adoção do regime especial foram previstos na própria LC 214/25. No caso de contratos com finalidade não residencial, a opção é aplicável desde que o contrato tenha sido firmado até 16 de janeiro de 2025, com data comprovada por firma reconhecida ou assinatura eletrônica. Além disso, o contrato deve ter sido registrado em cartório de registro de imóveis ou de títulos e documentos até 31 de dezembro de 2025 ou, alternativamente, disponibilizado à Receita Federal do Brasil e ao Comitê Gestor do IBS, nos termos do regulamento.
Posteriormente, o Regulamento da CBS (Decreto nº 12.955/2026) detalhou essa segunda hipótese, estabelecendo que a opção pelo regime especial será manifestada por meio da emissão do primeiro documento fiscal referente à locação com a tributação aplicada nos termos do regime, de forma irretratável para todo o período do contrato. O contribuinte que optar pelo regime compromete-se, ainda, a manter a guarda do contrato pelo prazo prescricional. Caso as autoridades fiscais solicitem o documento e verifiquem o não atendimento dos requisitos, eventuais diferenças de IBS e CBS serão lançadas de ofício.
Assim, ainda que o contrato não tenha sido registrado em cartório até 31 de dezembro de 2025, a opção pelo regime especial permanece possível, desde que o contrato tenha sido firmado até a data de publicação da LC 214/25 e a opção seja exercida na emissão da primeira nota fiscal, já em 1º de dezembro de 2026.
Para contratos residenciais, a opção aplica-se pelo prazo original do contrato ou até 31 de dezembro de 2028 (o que ocorrer primeiro), desde que o contrato tenha sido firmado até a data de publicação da LC 214/25 e tenha data comprovada por firma reconhecida, assinatura eletrônica ou comprovação de pagamento.
Vale a pena optar pelo regime especial?
Além do cumprimento dos requisitos formais, é importante que o locador avalie a eficiência tributária da adoção (ou não) do regime especial, comparando o impacto tributário de cada cenário para verificar se o regime é vantajoso. Essa análise dependerá, entre outros fatores:
- Do prazo remanescente do contrato;
- Das alíquotas de IBS e CBS efetivamente aplicáveis, observado que as operações de locação de bens imóveis sujeitas ao regime regular contam com redução de 70% nas alíquotas desses tributos; e
- Do volume de créditos de IBS e CBS atrelado ao imóvel locado.
A título de exemplo, considerando uma alíquota de referência estimada de 28% (sendo 9,3% de CBS e 18,7% de IBS), a redução de 70% resultaria em alíquotas efetivas de aproximadamente2,79% de CBS e 5,61% de IBS. Contudo, como o IBS somente será cobrado de forma progressiva a partir de 2029 (com aumento de 10% ao ano até a cobrança integral em 2033), as alíquotas efetivas de IBS e CBS aplicáveis à locação de imóveis seriam, aproximadamente, as seguintes:
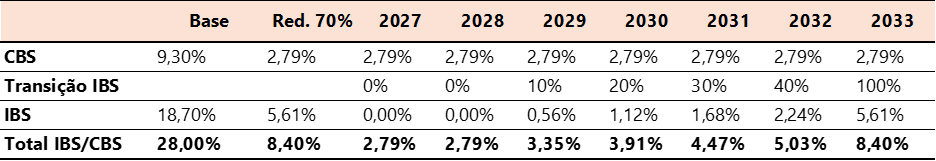
Conforme se observa no quadro acima, a alíquota combinada de IBS e CBS no regime regular (com redução de 70%) somente superaria os 3,65% do regime especial a partir de 2030. Na prática, portanto, o regime especial tende a ser mais eficiente para contratos com prazo remanescente mais longo.
Trata-se, em suma, de uma análise caso a caso, que deverá levar em conta as especificidades de cada contrato, o prazo remanescente, o perfil de despesas do locador e a possibilidade de aproveitamento de créditos.
Diante desse cenário, recomendamos que locadores e locatários analisem, desde já, seus contratos e avaliem a estratégia mais adequada para cada operação, considerando as suas características.
As equipes de Tributário e Negócios Imobiliários do Mattos Filho estão à disposição para auxiliar na análise dos impactos da Reforma Tributária sobre operações imobiliárias e nas discussões sobre os contratos e sobre os melhores cenários para cada operação.
Adicionalmente, o tema será abordado no webinar “Impactos da Reforma Tributária na locação de imóveis”, em 14 de outubro de 2026, às 9h. As inscrições podem ser realizadas até 13 de outubro de 2026 por meio deste link.